

Peningkatan Volume Penjualan dan Harga Komoditas Dorong Arus Kas Kuat AMMAN di H1 2026

Jakarta, Amarmedia.co.id – PT Amman Mineral Internasional Tbk IDX: AMMN) (“AMMAN”, “Perseroan,” atau “Kami”) mengumumkan hasil kinerja keuangan audit dan operasional untuk paruh pertama tahun 2026. Melalui entitas-entitas anak usaha kami, PT Amman Mineral Nusa Tenggara and PT Amman Mineral Industri, kami kini menjadi Perseroan yang terintegrasi penuh dari pertambangan hingga permunian, serta merupakan produsen tembaga dan emas terbesar kedua di Indonesia.
“H1 2026 menandai kemajuan yang signifikan bagi AMMAN, dengan pertumbuhan produksi yang kuat di seluruh kegiatan operasi terintegrasi kami. Produksi konsentrat meningkat 81% YoY menjadi 347.307 metrik ton kering, sementara produksi tembaga dan emas masing-masing meningkat 136% menjadi 211 juta pon dan 481% menjadi 346.354 ons. Kinerja ini didukung oleh peningkatan penambangan bijih segar serta kadar bijih yang lebih tinggi.
Sepanjang semester pertama 2026, kami terus meningkatkan kapasitas produksi Smelter dan PMR sembari menstabilkan operasi. Berdasarkan izin ekspor konsentrat yang berlaku hingga April 2026, kami mengekspor 120.079 dmt konsentrat tembaga yang mengandung sekitar 72 juta pon tembaga dan 120.667 ons emas.
Meskipun demikian, produksi katoda tembaga mencapai 48.756 ton (107 juta pon), sementara produksi emas murni mencapai 122.131 ons. Kinerja smelter terus menunjukkan peningkatan yang konsisten dan mencetak rekor baru pada Juli dan Agustus 2026, ketika tingkat input mencapai kapasitas desain.
Pada Juli 2026, kami berhasil memperoleh Smelter Project Acceptance Certificate dan secara resmi menyelesaikan proyek dengan kontraktor kami, yang menandai pencapaian penting bagi proyek smelter. Kami juga memulai proses komisioning ekspansi pabrik konsentrator dengan bijih pertama berhasil masuk ke pabrik konsentrator pada pertengahan Agustus 2026.
Ke depan, fokus kami tetap pada pencapaian operasi yang stabil, andal, dan berkelanjutan di seluruh rantai nilai yang mencakup pertambangan, peleburan, dan pemurnian. Meskipun perkembangan geopolitik, termasuk konflik di Timur Tengah yang dimulai pada 28 Februari tahun ini, telah menyebabkan kenaikan biaya energi, kami tetap yakin terhadap prospek jangka panjang tembaga dan emas serta percaya bahwa AMMAN berada pada posisi yang baik untuk menciptakan pertumbuhan berkelanjutan dan nilai jangka panjang.” kata Arief Sidarto, Direktur Utama AMMAN.
“Kinerja keuangan H1 2026 mencerminkan perbaikan kinerja operasional, volume penjualan yang lebih tinggi, serta harga jual logam yang lebih kuat. Penjualan bersih mencapai US$2.052 juta,yang mencakup penjualan produk logam murni dan konsentrat tembaga.Kinerja penjualan yang kuat tersebut mendorong peningkatan profitabilitas yang signifikan.
EBITDA meningkat menjadi US$1.128 juta, dengan margin sebesar 55%, dibandingkan dengan US$86 juta pada H1 2025. Laba bersih meningkat menjadi US$504 juta, setara dengan margin sebesar 25%, dari rugi bersih sebesar US$146 juta pada tahun sebelumnya. Arus kas yang kuat juga mendukung penurunan tingkat utang pada neraca, termasuk melalui pelunasan utang lebih awal yang dilakukan selama periode tersebut, sehingga utang bersih turun 13% menjadi US$5 miliar per 30 Juni 2026, disertai dengan perbaikan yang signifikan pada tingkat leveragePerseroan.” kata Anthony Mathias, Direktur Keuangan AMMAN.
Produksi dan Biaya Operasional
Volume material yang ditambang pada H1 2026 mencapai 126 juta ton, sejalan dengan rencana penambangan. Volume bijih segar yang ditambang meningkat signifikan menjadi 66 juta ton pada H1 2026, dibandingkan 6 juta ton pada H1 2025, seiring kemajuan kegiatan penambangan menuju bijih berkadar tinggi Fase 8. Biaya penambangan per unit meningkat 27% YoY, dari US$2,44 per ton menjadi US$3,11 per ton, terutama disebabkan oleh jarak angkut yang lebih panjang dan kenaikan harga bahan bakar.
Volume bijih yang diproses meningkat 26% YoY menjadi 20 juta ton, dari 16 juta ton pada H1 2025.
Peningkatan throughput menurunkan biaya pengolahan per unit sebesar 11% YoY menjadi US$5,05 per ton, dari US$5,70 per ton. Peningkatan throughput, disertai dengan peningkatan kadar bijih yang diolah menjadi 0,52% tembaga (dari 0,33%) dan 0,65 gram per ton emas (dari 0,14 gram per ton), mendorong peningkatan produksi konsentrat sebesar 81% YoY menjadi 347.307 metrik ton kering. Produksi tembaga meningkat 136% YoY menjadi 211 juta pon, sementara produksi emas meningkat 481% YoY menjadi 346.354 ons.
Smelter dan PMR memproduksi 48.756 ton katoda tembaga (107 juta pon) dan 122.131 ons emas murni pada H1 2026. Biaya peleburan dan pemurnian per ton katoda yang diproduksi turun menjadi US$2.044 dibandingkan US$3.340 pada H1 2025. Biaya per unit diperkirakan akan terus menurun seiring dengan peningkatan kapasitas produksi.
Penjualan Bersih
Penjualan bersih pada H1 2026 mencapai US$2.052 juta, dibandingkan dengan US$183 juta pada H1 2025, yang didorong oleh peningkatan produksi dan volume penjualan, harga komoditas yang mendukung, serta kontribusi dari ekspor konsentrat. Penjualan bersih tersebut terdiri dari US$663 juta dari katoda tembaga, US$311 juta dari emas murni, dan US$1.078 juta dari penjualan konsentrat.
EBITDA
EBITDA meningkat menjadi US$1.128 juta, dengan margin sebesar 55%, dibandingkan dengan US$86 juta dan margin sebesar 47% pada H1 2025. Peningkatan kinerja ini terutama didorong oleh peningkatan penjualan bersih yang signifikan, seiring peningkatan kapasitas produksi dan adanya kontribusi dari penjualan konsentrat.
Laba/(Rugi) Bersih
Perseroan membukukan laba bersih sebesar US$504 juta pada H1 2026, dengan margin sebesar 25%, dibandingkan dengan rugi bersih sebesar US$146 juta pada H1 2025. Peningkatan profitabilitas yang signifikan ini mencerminkan faktor-faktor yang telah dijelaskan sebelumnya.
Belanja Modal
Total belanja modal turun 82% YoY menjadi US$130 juta pada H1 2026, dari US$719 juta pada H1 2025, yang mencerminkan hampir selesainya proyek-proyek ekspansi utama.
Utang
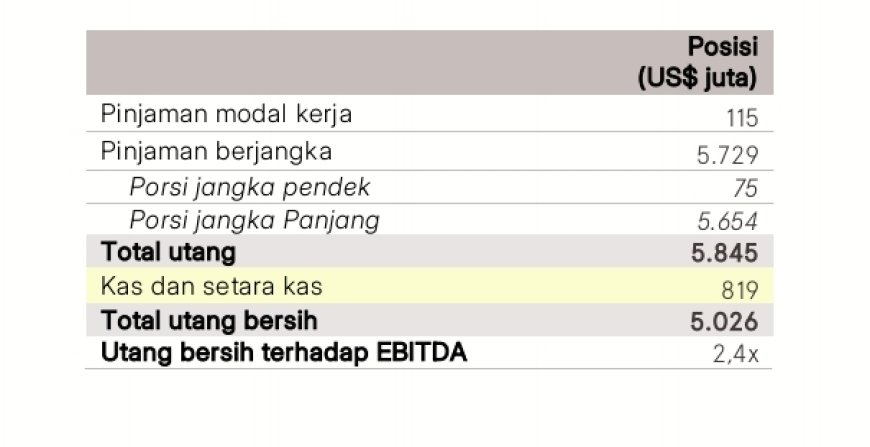
Per 30 Juni 2026, total utang tercatat sebesar US$5.845 juta, turun 9% dibandingkan dengan 31 Desember 2025, yang mencerminkan pelunasan utang sebesar US$588 juta sepanjang tahun berjalan. Dengan kas dan setara kas konsolidasian sebesar US$819 juta, utang bersih tercatat sebesar US$5.026 juta. Dengan demikian, ratio utang bersih terhadap EBITDA membaik secara signifikan menjadi 2,4x pada Juni 2026, dari 5,4x pada akhir tahun 2025. Perseroan berencana untuk melakukan pelunasan utang tambahan sebesar US$350 juta pada Q3 2026 dan tetap berfokus pada penguatan neraca melalui disiplin biaya serta penurunan utang secara cepat.
Pembaruan Laporan Joint Ore Reserves Committee (“JORC”)
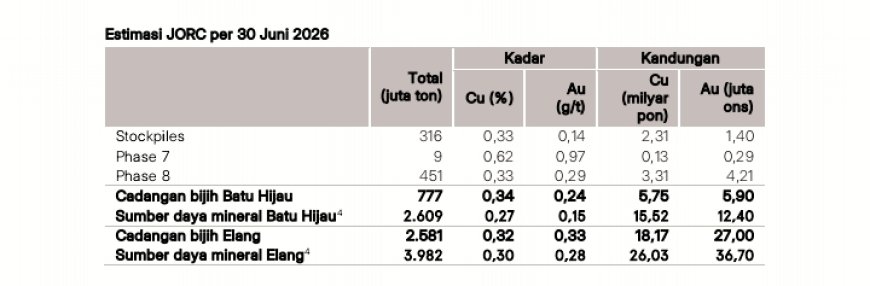
Laporan cadangan bijih dan sumber daya mineral yang sesuai dengan kode JORC telah diperbarui per 30 Juni 2026 dan disetujui oleh Competent Person independen dari AMC Consultants Pty Ltd.
Estimasi JORC per 30 Juni 2026
Posisi cadangan tembaga gabungan Batu Hijau dan Elang AMMAN menempati urutan 10 terbesar secara global. Pembaruan cadangan tersebut mencerminkan asumsi harga emas yang lebih tinggi sebesar US$2.500 per ons (dari US$1.800 per ons), sementara asumsi harga tembaga yang tetap konservatif sebesar US$4,00 per pon.
• Cadangan bijih Batu Hijau meningkat 10,2%, meskipun telah berproduksi selama 18 bulan;
kandungan tembaga meningkat 2,6%, sementara kandungan emas menurun 6,7%.
• Cadangan bijih Elang meningkat sekitar 2,0%, baik dari sisi tonase bijih, kandungan tembaga, maupun kandungan emas.
Proyek “Super Giant” Elang Berjalan Sesuai Rencana
Perencanaan tambang Elang saat ini sedang berlangsung, dengan laporan JORC telah diselesaikan pada Q3 2026 dan Final Investment Decision (FID) ditargetkan pada tahun 2027.
• Umur tambang Batu Hijau telah diperpanjang hingga 2031/2032, dengan pengolahan stockpile
diperkirakan akan berlanjut hingga 2033/2034.
• Elang dijadwalkan mulai menghasilkan bijih pertama pada 2031/2032 dan akan memanfaatkan
fasilitas terintegrasi Batu Hijau yang telah diperluas, termasuk smelter yang ada, pabrik
konsentrator, infrastruktur pembangkit listrik, serta Pelabuhan Benete.
• Bijih Elang akan diangkut melalui overland conveyor (OLC) baru, dengan proses perizinan koridor dan penunjukan kontraktor untuk pekerjaan rekayasa awal yang saat ini sedang berlangsung.
Panduan Kinerja Perseroan
Sejalan dengan peningkatan kadar bijih yang ditambang, perusahaan telah memperbarui panduan produksi emas dalam konsentrat tahun 2026 menjadi 775 ribu ons emas (+34%), sementara panduan produksi tembaga dalam konsentrat tetap pada 485 juta pon. Dengan komisioning smelter dan PMR telah selesai, kami juga merilis panduan produksi untuk produk logam murni, yang telah memperhitungkan sekitar 120 ribu ton konsentrat yang dijual selama H1 2026.
Memasuki H2 2026, prioritas kami adalah mencapai panduan produksi tahun 2026 melalui peningkatan keandalan operasi, mempertahankan disiplin biaya yang ketat seiring dengan terus berkembangnya kegiatan operasi, semakin memperkuat neraca melalui pelunasan utang dan penurunan tingkat utang, mempertahankan kinerja operasional smelter yang kuat setelah mencatatkan rekor pada Juli dan Agustus, menyelesaikan kegiatan proyek utama yang tersisa, termasuk tangki LNG dan peningkatan kapasitas produksi pabrik konsentrator baru, serta melanjutkan persiapan menuju Final Investment Decision (FID) proyek Elang pada tahun 2027. (AM)
What's Your Reaction?




 ```html
```